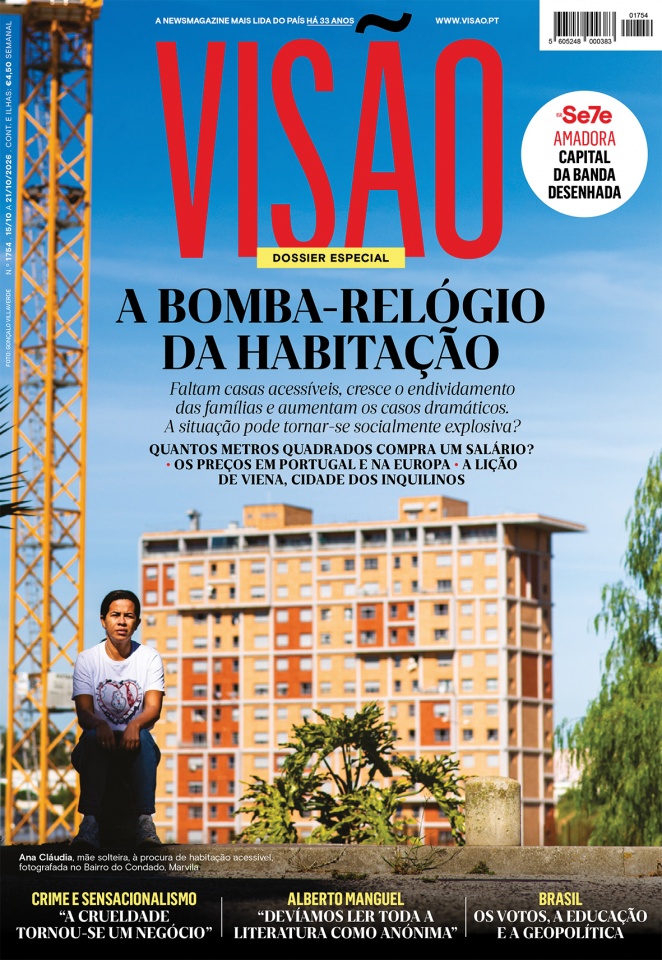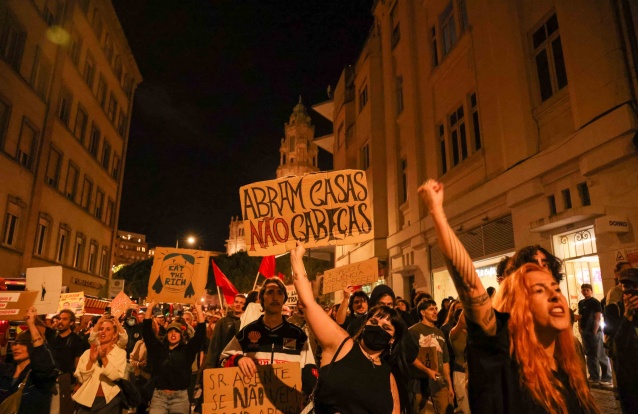
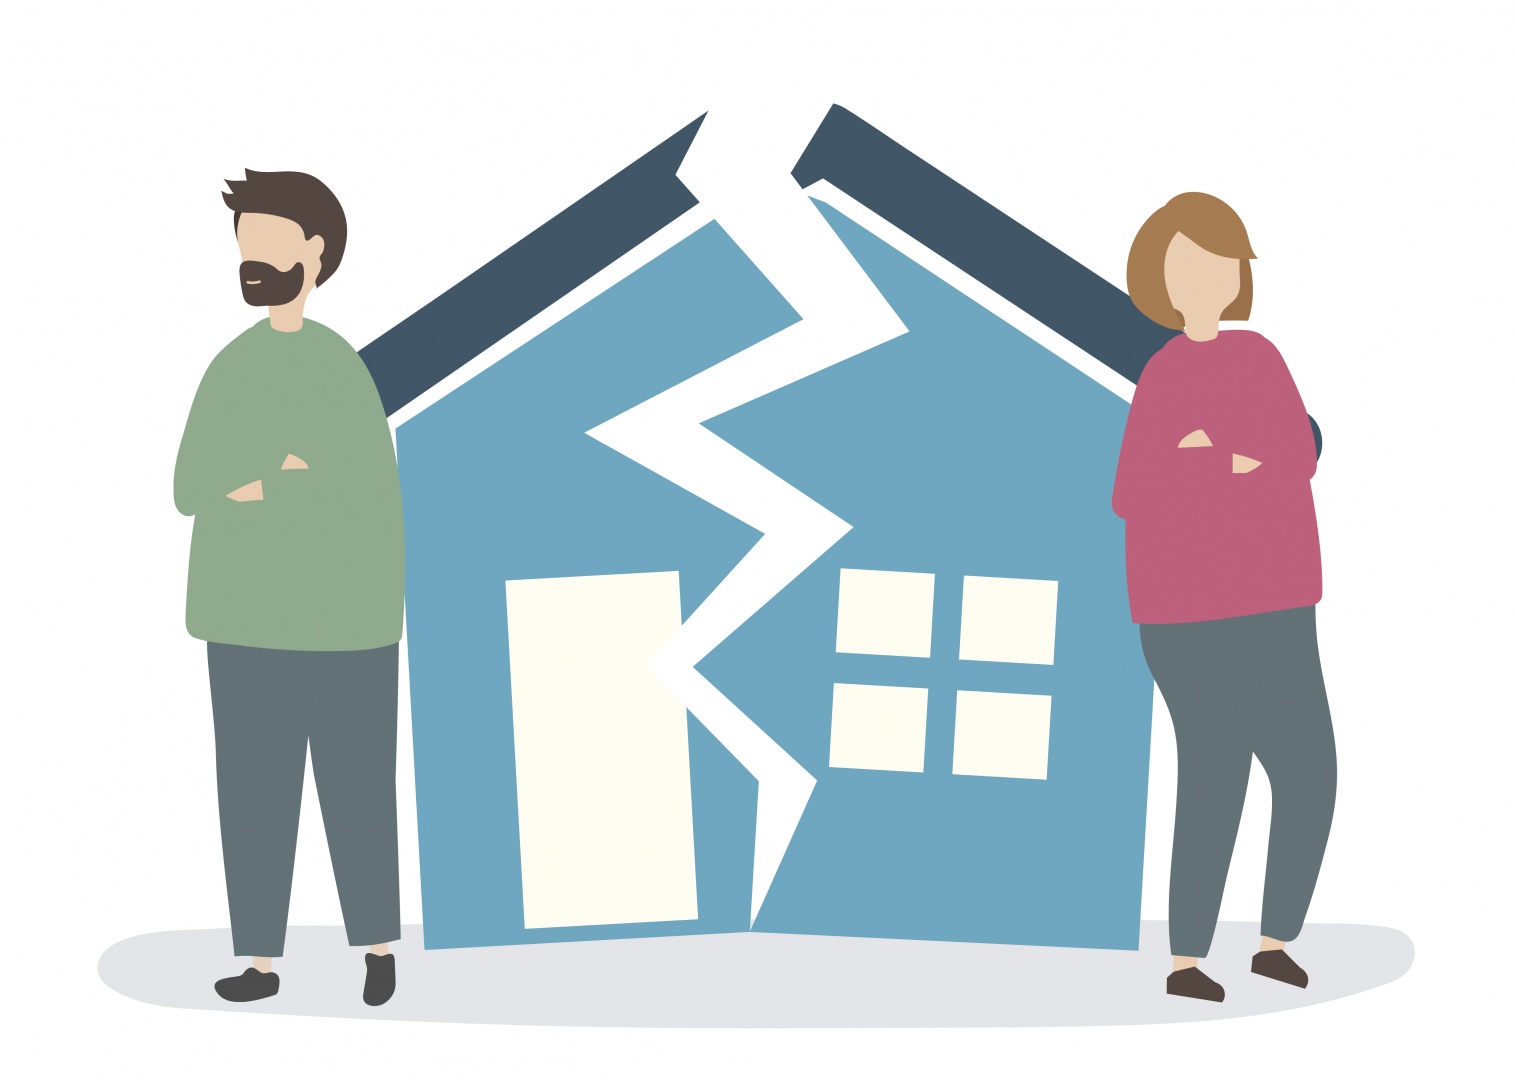
O debate público sobre o crédito à habitação tem sido hegemonizado por uma abordagem fixada em números: a Euribor, a escassez da oferta, o preço por metro quadrado. Existe, porém, uma outra dimensão que requer uma diferente abordagem – mais clara, direta e humanizada -, que a sociedade sente, mas que esses números não captam: o impacto direto no seio das famílias quando o crédito sobrevive ao casamento.
A taxa de esforço é tecnicamente definida como a percentagem do rendimento mensal líquido de um determinado agregado familiar afeta ao pagamento de prestações de créditos.
Ora, idealmente, este deveria ser um indicador de segurança. Na prática, porém, assiste-se ao cálculo de taxas de esforço já no limite máximo do conforto financeiro, eliminando qualquer margem de manobra das famílias portuguesas para enfrentar os – naturais – imprevistos da vida. O próprio Banco de Portugal reconheceu o risco: em agosto de 2026, baixou a taxa de esforço recomendada de 50% para 45%, um sinal institucional de que a margem de segurança das famílias portuguesas se tinha tornado perigosamente estreita.
Transitando para a prática jurídica, mostra-nos o quotidiano que uma grande fatia dos litígios conjugais surge precisamente de uma exaustão psicológica alimentada pelo aperto financeiro prolongado. Quando a Euribor sobe ou a inflação encarece o custo de vida, o orçamento do agregado familiar opera no limite e sem espaço para qualquer contratempo natural do dia a dia – como uma reparação automóvel, uma despesa de saúde ou os custos escolares dos filhos – que se transforma, quase inevitavelmente, num gatilho para o conflito entre o casal.
Este é um problema que atravessa o direito bancário e o direito da família, mas que nenhum dos dois resolve sozinho. O divórcio passou, então, a esbarrar num verdadeiro beco jurídico e económico sem saída: a desvinculação do crédito à habitação. Sem o aval da entidade bancária para exonerar um dos titulares da dívida – um processo rigoroso que exige a reavaliação completa do risco de crédito e que o titular remanescente raramente consegue suportar isoladamente –, a separação jurídica fica incompleta e a convivência sob o mesmo teto eterniza-se por mera imposição económica, assim se perpetuando um ambiente de tensão que afeta o bem-estar de todos, em especial dos filhos menores.
Garantir o acesso à habitação é, sem dúvida, uma prioridade social. Mas esse acesso não pode continuar a ser concedido à custa de uma armadilha que demole a estabilidade do lar das famílias portuguesas. Reconhecer esta relação de causa e efeito é o primeiro passo para enfrentar aquele que é, hoje, um dos maiores desafios sociais e jurídicos que enfrentamos no nosso país.
Soluções simples não existem, mas existem sim caminhos que se poderiam – realisticamente – percorrer para combater este problema, sendo o primeiro deles a imposição de prazos e regras claras onde hoje só existe incerteza. Ora, se um dos titulares demonstra capacidade de assumir sozinho o capital em dívida, deveria o banco – de cujo consentimento depende a exoneração – ser obrigado a responder ao pedido de exoneração do outro ‘cônjuge’ dentro de um prazo curto – e delimitado -, assim como a justificar por escrito em caso de recusa da mesma, de tal modo evitando a situação que se perpetua de incerteza e imprevisibilidade vivida pelos casais.
Um segundo caminho que, quanto a mim, se deveria poder seguir, é a articulação do divórcio com o crédito. Quando a resolução do divórcio ocorre num lado, mas a da dívida comum do casal noutro, o casal negoceia às cegas com diferentes interlocutores. Parece ser mais sensato que o pedido ao banco de exoneração, pudesse avançar em paralelo com o divórcio, designadamente com a existência de um acordo prévio sobre o destino do imóvel. Deveriam existir soluções de transição, bem como um período de carência ou a negociação do prazo em vigor, de modo a que a pessoa que intenta ficar com o imóvel, não tenha como únicas opções vender a sua casa ou acabar por não a conseguir pagar.
O debate político sobre a habitação tem discutido preços e taxas de juro; está na hora de discutir também o que acontece depois – quando o contrato de trinta ou quarenta anos sobrevive ao relacionamento do casal que o assinou.
Não se trata, note-se, de proteger quem se separa, mas sim de evitar que uma dívida contraída, mantenha unido aquilo que a lei já anteriormente separou.
Os textos nesta secção refletem a opinião pessoal dos autores. Não representam a VISÃO nem espelham o seu posicionamento editorial.