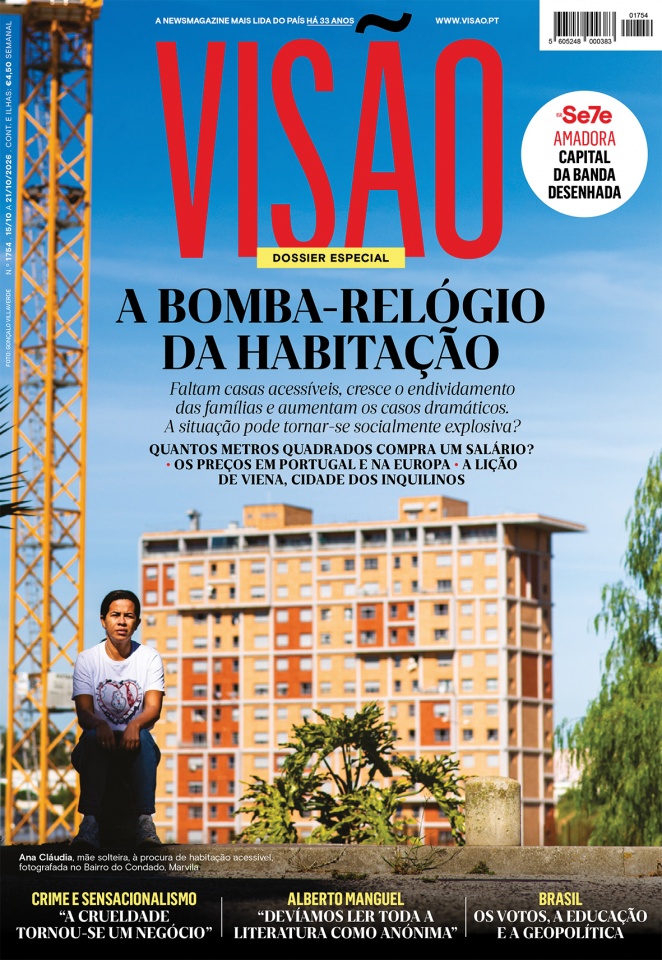

Em julho, os bancos emprestaram 2 345 milhões de euros para comprar casa em Portugal. Foi o valor mais alto desde 2014. A partir de agosto, o Banco de Portugal começou a apertar as regras: para a concessão de um novo empréstimo, a soma das prestações de todos os créditos do cliente não deve, em regra, ultrapassar 45% do seu rendimento líquido.
A 25 de setembro chegou o número de agosto. O stock de crédito à habitação crescia 11,2% ao ano, o ritmo mais alto desde fevereiro de 2003, e acelerava pelo quinto mês consecutivo. No fim de 2023, decrescia.
O nível ainda não assusta. O Banco de Portugal diz que o endividamento das famílias continua moderado em termos históricos. Mas a direção mudou, e depressa. E uma parte desta direção foi escolhida. Portugal respondeu a uma crise de habitação sobretudo com crédito.
A curva
Em junho, o crédito hipotecário crescia em Portugal três vezes e meia mais depressa do que na Zona Euro. Os bancos emprestaram 23,3 mil milhões de euros para habitação em 2025, mais do dobro do que emprestavam antes da pandemia. E o endividamento dos particulares, que desceu durante 13 anos, de 113% do rendimento disponível em 2011 para 69% no fim de 2024, sobe desde então todos os trimestres.
Não é Espanha nem a Irlanda de 2006, quando o crédito crescia a mais de 20% ao ano. O indicador de risco sistémico do Banco de Portugal continua longe dos máximos de 2000 e de 2008. Mas, no fim de 2025, voltou a sinalizar risco a acumular-se. E o FMI calcula que, em meados de 2025, os preços reais já estavam 21% acima do seu alinhamento de longo prazo com o rendimento.
Um país pode endividar-se para construir. Portugal está a endividar-se, sobretudo, para pagar mais caro pelas casas que já existem.
A Guarda e Lisboa
Para perceber porquê, basta pôr duas cidades lado a lado. Na Guarda, o agregado fiscal que está a meio da tabela declarou, em 2024, 16 769 euros, já descontado o IRS. Em Lisboa, 16 500. Não é um salário: é o rendimento de um agregado fiscal. Mas mede-se da mesma maneira nas duas cidades.
Com o crédito de hoje, esse rendimento chega, em ambas, para uma casa de cerca de 104 mil euros. Na Guarda, onde o metro quadrado custa 955 euros, são 110 metros quadrados. Em Lisboa, onde custa €5 082, são 20. A diferença entre uma casa de família e uma sala. Só que a Guarda perde gente: o distrito ficou com menos 18 mil habitantes entre os Censos de 2011 e de 2021.

O rendimento é o mesmo. O País não.
Este cálculo foi feito para os 299 concelhos com dados do INE. É uma régua, não um comprador real. Com uma bitola comum de 90 metros quadrados, o rendimento central fica aquém em 179. Nos 88 onde falta mais de 40% do preço vivem 7,8 milhões de pessoas, 68% da população. Em metade dos 179, chegar aos 90 metros quadrados exigiria pôr do próprio bolso mais de 45% do preço. Não falta uma entrada. Falta quase meia casa.
E foi a entrada, só a entrada, que o Estado decidiu garantir.
A garantia
A 10 de julho de 2024, o Decreto-Lei nº 44/2024 criou uma garantia do Estado para jovens até aos 35 anos que compram a primeira habitação. O Estado presta ao banco uma garantia sobre o empréstimo, até 15% do valor do imóvel, para que o banco possa financiar o valor por inteiro. A entrada deixa de ser necessária. O teto é de 450 mil euros por imóvel. No mesmo verão chegaram as isenções de IMT e de Imposto do Selo.
Quatrocentos e cinquenta mil euros é quase exatamente o preço de 90 metros quadrados em Lisboa. Com o rendimento mediano da cidade, a prestação possível ronda 370 euros por mês. Um imóvel de 450 mil euros, financiado por inteiro, pede cerca de 1800 euros.
Em ano e meio, de janeiro de 2025 a junho de 2026, a garantia sustentou 40 mil contratos e 8,3 mil milhões de euros de crédito à habitação, segundo o Banco de Portugal. Por trás deles, o Estado garante 1146 milhões de euros. No fim de 2025, estas garantias eram as segundas maiores do Estado, só atrás das dadas à Região Autónoma da Madeira.
E não é só risco. Até ao fim de 2025, as isenções de IMT e de Imposto do Selo somavam, pelo menos, 207,6 milhões de euros que o Estado deixou de cobrar. A garantia é uma promessa. A isenção já é uma perda. Compram alguns. Pagam todos.

Os contratos com garantia já pesam um terço do montante do novo crédito à habitação própria. 85% financiaram a totalidade da casa. Os jovens com garantia ganham menos do que os restantes compradores: cerca de 1 400 euros líquidos por titular, contra 2 200 no conjunto do crédito à habitação. E entregam ao banco 34% do rendimento, contra 29% nos jovens sem garantia. A parte do crédito novo que o Banco de Portugal classifica como de risco elevado, por financiar mais de 90% da casa, passou de 3% em 2024 para 21% em 2025. Sem estes contratos, teria ficado nos 3%.
O mesmo cálculo mostra o limite da medida. Financiado a 100%, sem qualquer entrada, com os mesmos juros e o mesmo prazo, o agregado com rendimento mediano de Lisboa chega a 18 metros quadrados, não a 20. No País, os concelhos abaixo da linha passam de 179 para 195. A garantia abre a porta do banco. Não estica o rendimento.
No Relatório de Estabilidade Financeira de maio, o supervisor escreve que, ao estimular a procura num mercado em que a oferta é pouco elástica no curto prazo, a medida “pode contribuir para a subida dos preços da habitação”. O FMI estimou, em junho, que as medidas para os jovens terão provavelmente contribuído para a subida dos preços, sem aumentar de forma significativa as compras. A 23 de setembro, no Parlamento, o ministro das Finanças respondeu: “Não creio que haja uma causalidade entre estas medidas e a subida dos preços. Pode haver ou não. Ninguém pode afirmar isso.”
Tem razão num ponto: ninguém o pode provar. Os preços já aceleravam antes de a garantia ganhar escala, e há outras forças: a descida dos juros em 2024 e 2025, a subida dos rendimentos, os compradores estrangeiros. Mas a pergunta que se faz a um governo não é o que se consegue provar. É o que se pode arriscar. E o risco já tem morada: jovens sem entrada, no alto do ciclo dos preços, com quase 40 anos de prestações pela frente, e uma parte deste risco transferida do banco para o Estado.
A lei não esconde a quem se dirige: é uma garantia dada às instituições de crédito. O próprio Banco de Portugal escreve que ela permite proteger parcialmente a solvabilidade dos bancos. O jovem fica a dever a casa inteira. O banco empresta o preço todo. Se o jovem deixar de pagar, o Estado paga ao banco até 15% do valor do imóvel: a entrada e mais 5%. A dívida do jovem não desaparece.
E se, como estima o FMI, os preços subiram sem que as compras aumentassem significativamente, pelo menos parte do apoio ficou no preço. E o preço recebe-o quem vende. Para os bancos, a medida funcionou. Resolveu uma urgência política. Não resolveu a falta de casas.
O teste inglês
Inglaterra experimentou as duas versões da mesma ideia, e deixou o resultado escrito.
A primeira é a portuguesa. Entre 2013 e 2016, o governo britânico garantiu empréstimos bancários a quem tinha pouca entrada. A conclusão mais útil sobre ela é do Institute for Fiscal Studies: quando o que trava a compra é o rendimento, e não a entrada, reduzir a entrada pouco muda. A garantia inglesa, que só aliviava a entrada, teve efeitos limitados no que as famílias conseguiam comprar. É exatamente o que a Guarda e Lisboa mostram.

A segunda ia mais longe. Entre 2013 e 2023, Inglaterra emprestou dinheiro público a quem comprava casa nova: cerca de 29 mil milhões de euros, em 387 mil casas. Por só financiar casas novas, também construiu: cerca de 15% das casas novas daqueles dez anos existiram por causa do programa. E, mesmo assim, a avaliação oficial publicada a 16 de setembro estima que, junto à fronteira com o País de Gales, os preços ficaram cerca de 2% acima do que estariam sem ele. O efeito foi maior onde as casas já eram menos acessíveis.
Nenhuma estimativa inglesa se transporta para cá. O padrão, sim. Até a versão que obrigava a construir deixou as casas mais caras. A portuguesa serve para qualquer casa e não obriga a construir nenhuma.
Onde a oferta responde, a ajuda também constrói casas. Onde não responde, fica no preço.
O que funcionou
Há lugares que olharam para o mesmo problema e fizeram outra pergunta. Não perguntaram como ajudar as famílias a pagar. Perguntaram porque é que as casas custam o que custam. E encontraram três respostas: o que a lei deixa construir, quanto custa o chão e quanto se deixa dever.
Auckland, na Nova Zelândia, respondeu à primeira. Em novembro de 2016, a cidade pôs em vigor um novo plano urbanístico que permitiu construir mais densamente em cerca de três quartos do solo residencial. Os economistas Ryan Greenaway-McGrevy e Peter Phillips mediram o efeito: cerca de 21 800 casas licenciadas a mais em cinco anos, perto de 4% do parque da cidade. Seis anos depois da reforma, segundo um estudo da Universidade de Auckland, as rendas dos T3 estavam entre 26% e 33% abaixo do que estariam sem ela.
A densificação continua a ser disputada, e o governo neozelandês já aliviou parte das regras nacionais que se lhe seguiram. Mas Auckland é uma das provas mais sólidas de que permitir construir baixa o custo de viver. Não deu dinheiro a quem compra. Deu licença a quem constrói.
Viena respondeu à segunda. A cidade é dona de cerca de 220 mil casas, e há outras 200 mil de cooperativas construídas com o seu apoio. Desde 2019, nos terrenos que classifica para habitação apoiada, dois terços da área têm de ser habitação subsidiada, e o terreno tem um teto de 188 euros por metro quadrado construído. Tem custos: desde janeiro, cada trabalhador e cada empregador pagam 0,75% do salário para a habitação, e só se candidata quem vive na cidade há dois anos. Na Áustria, incluindo Viena, no início de 2026, a renda de uma casa municipal rondava 8,5 euros por metro quadrado, com os encargos do prédio incluídos. No arrendamento privado, 12,5.

Viena não empresta a quem quer comprar. Constrói para quem quer ficar.
A Irlanda respondeu à terceira, e mostrou como se trava o crédito sem o proibir. Desde 2015, o banco central irlandês limita o empréstimo à habitação a 3,5 vezes o rendimento bruto, hoje quatro vezes para quem compra pela primeira vez. Em Portugal, o limite incide sobre a prestação, e um prazo de 40 anos estica o empréstimo que cabe nela. Um exemplo: com as regras portuguesas, um casal jovem com 40 mil euros brutos por ano pode pedir ao banco cerca de 250 mil euros, mais de seis vezes o que ganha. Na Irlanda, não passaria dos 160 mil. Na Irlanda, os preços continuaram a subir, num país onde também faltam casas. Mas, segundo o banco central, a subida não foi acompanhada de mais endividamento das famílias. O travão não constrói casas. Impede que a falta delas se transforme em dívida.
Nenhuma das três respostas passa por emprestar mais a quem compra.
31 de dezembro
A garantia foi criada para contratos celebrados até 31 de dezembro de 2026. O relatório da proposta de Orçamento para 2027, apresentada a 8 de outubro, anuncia a sua manutenção. No mesmo dia, porém, o ministro das Finanças disse que a decisão final ainda não fora formalmente tomada. O Governo já reforçou duas vezes a dotação este ano. A continuidade está anunciada. A decisão, ainda não.
Prolongá-la é a decisão mais fácil do calendário. Uma garantia não conta para o défice enquanto ninguém falhar. E cada contrato assinado é uma família com a chave na mão. A decisão difícil é a outra: a que leva anos, não entrega chaves no Natal e só se vê noutra legislatura.
A garantia deve ser julgada pelo que consegue fazer. Antecipa a compra a quem já estava perto de comprar. Não aproxima quem está longe.

Nada do que funcionou lá fora se copia por inteiro. Mas tudo aponta na direção oposta à que Portugal seguiu. Onde Portugal deixa financiar a totalidade do preço, a Irlanda pôs um teto ao que se pode pedir ao banco. Onde Portugal alivia a entrada, Auckland aliviou a licença. Onde Portugal garante o crédito, Viena garante o chão. E o FMI já pediu que o Banco de Portugal possa impor os seus limites, em vez de apenas os recomendar.
Por trás de tudo isto há uma regra simples, que falta a quase tudo o que se fez até aqui. O que o Estado apoia não pode ser levado para o preço.
Na Guarda, há casas à espera de gente. Em Lisboa, há gente à espera de casa. Entre as duas, o Estado pôs crédito.
A pergunta que fica não é quem consegue comprar. É quem ainda consegue ficar, e a que preço.
Os textos nesta secção refletem a opinião pessoal dos autores. Não representam a VISÃO nem espelham o seu posicionamento editorial.