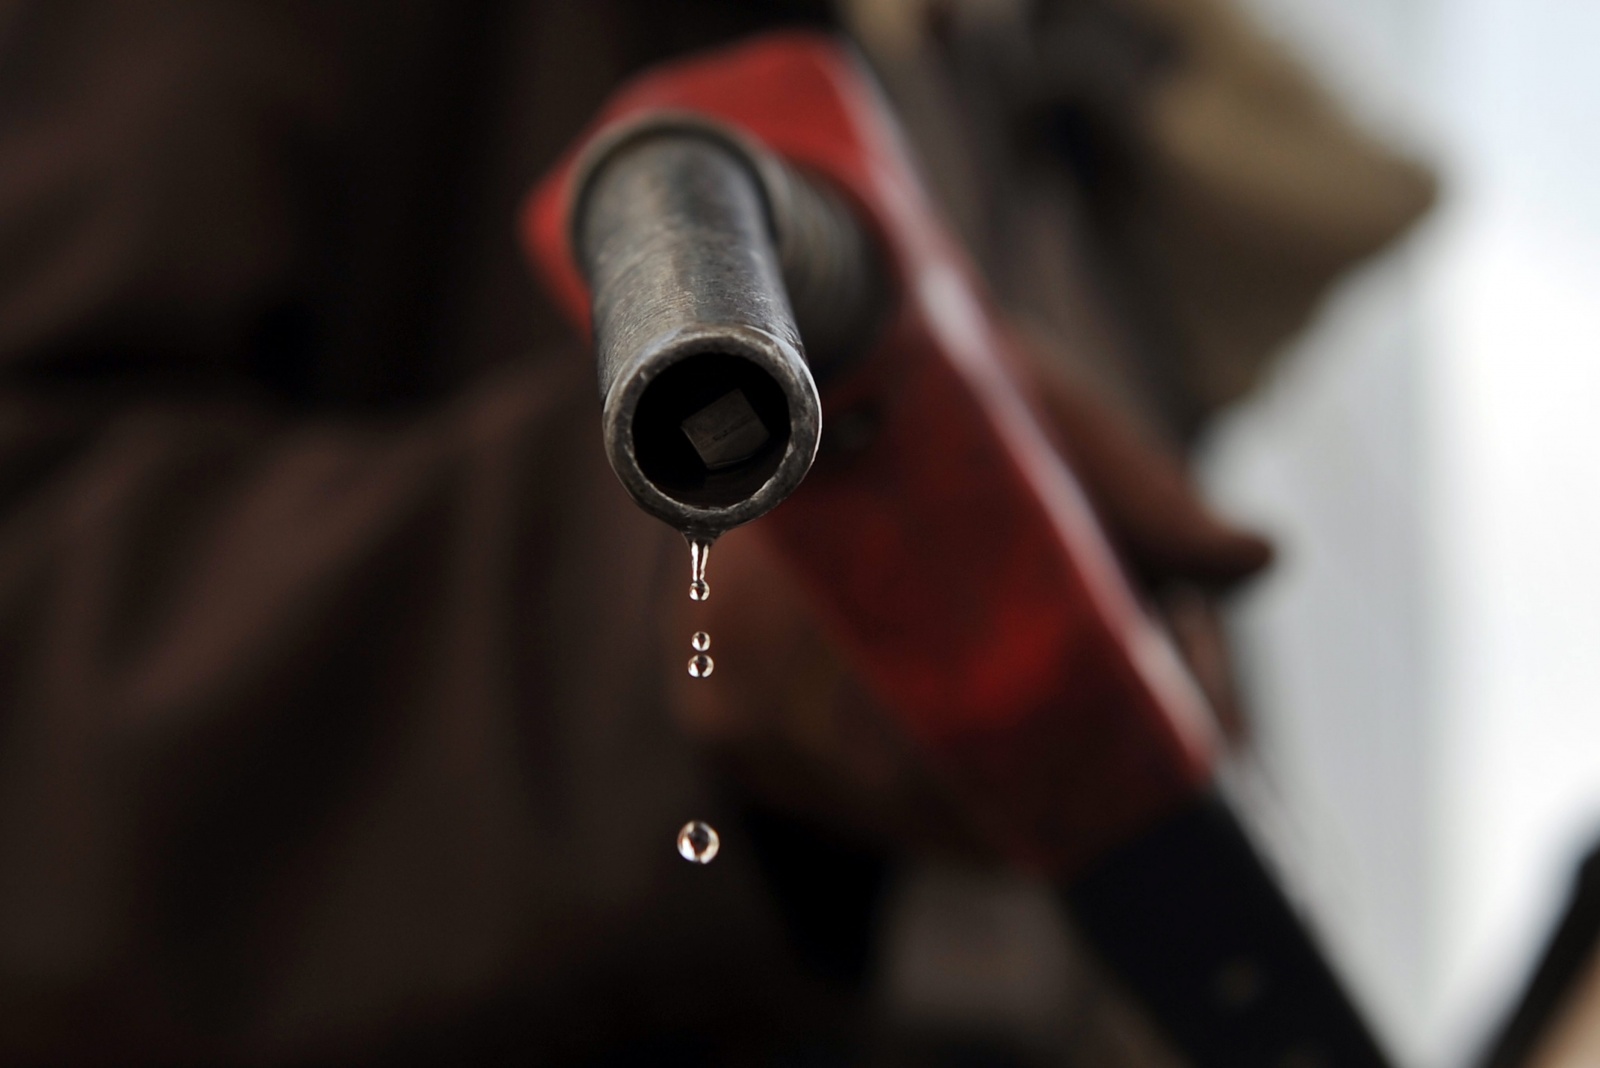
A escalada do conflito no Médio Oriente voltou a colocar os mercados energéticos sob forte pressão. O impacto sentiu-se primeiro nos mercados internacionais de negociação de matérias-primas, mas rapidamente chegou ao dia a dia das famílias. Esta semana, em Portugal, o aumento do preço dos combustíveis — em particular do gasóleo — é já um dos sinais mais visíveis dessa realidade.
Quando o preço do petróleo sobe, não sobe apenas o custo de encher o depósito do automóvel. Sobem também os custos de transporte, de produção e de distribuição. E quando esses custos aumentam, acabam inevitavelmente por refletir-se no preço de muitos bens essenciais — em particular nos produtos alimentares.
É assim que um conflito geopolítico distante pode transformar-se, em poucos dias, num problema muito próximo: o orçamento mensal das famílias.
Um aumento aparentemente pequeno no preço do combustível pode ter efeitos significativos. Se considerarmos uma subida do gasóleo de cerca de 20 cêntimos por litro, um depósito de 60 litros passa a custar mais 12 euros. Para quem abastece quatro vezes por mês, isso representa perto de 50 euros adicionais no final do mês. Num ano, são quase 600 euros de despesa extra apenas para manter as mesmas deslocações.
Mas o impacto não fica no automóvel.
O gasóleo é o combustível que move grande parte do transporte de mercadorias. Quando o seu preço aumenta, aumenta também o custo de levar alimentos da produção até aos centros de distribuição e, depois, até aos supermercados. Esse encadeamento de custos tende a repercutir-se, mais cedo ou mais tarde, nos preços finais.
A história económica recente mostra que choques energéticos acabam frequentemente por alimentar a inflação. E quando a inflação sobe, surgem novas incertezas: os bancos centrais podem sentir necessidade de manter taxas de juro elevadas para tentar conter a subida dos preços. Por outro lado, se a economia desacelerar, poderão surgir pressões no sentido contrário. Assim, poderemos assistir novamente a uma espécie de “montanha-russa” nas taxas de juro.
Para as famílias, o cenário é claro: estamos perante um período de maior incerteza económica.
Nestes momentos, a resposta mais eficaz não está em tentar prever o que farão os mercados ou os bancos centrais. Está em ajustar comportamentos dentro do próprio orçamento. É isso que está ao nosso alcance.
Uma das primeiras medidas passa por olhar para o consumo de combustível. Pequenas mudanças de hábitos podem fazer diferença. Agrupar deslocações, reduzir viagens desnecessárias, optar pela partilha de viaturas ou simplesmente conduzir de forma mais eficiente são formas de mitigar o impacto do aumento dos combustíveis.
Não se trata de alarmismo nem de dramatização. Trata-se de gestão.
Outra área onde muitas famílias têm margem de melhoria é no combate ao desperdício alimentar. Estima-se que uma parte significativa dos alimentos comprados acaba por não ser consumida. Numa fase em que os preços tendem a subir, reduzir esse desperdício é uma das formas mais imediatas de proteger o orçamento.
Planear refeições, verificar o que já existe em casa antes de ir às compras, ajustar quantidades ou aproveitar excedentes são hábitos simples que podem representar poupanças relevantes ao longo do mês.
Finalmente, há um terceiro aspeto que ganha particular importância em períodos de instabilidade: a saúde financeira.
Quando o ambiente económico se torna mais incerto, é prudente evitar aumentar compromissos financeiros permanentes. Novos créditos, despesas fixas adicionais ou decisões impulsivas podem tornar-se mais difíceis de gerir se os custos continuarem a subir ou se o rendimento disponível ficar mais pressionado.
Para quem já tem crédito, este é também um bom momento para rever as condições existentes. Em particular no caso do crédito à habitação, pequenas diferenças na taxa de juro, no spread ou no prazo do empréstimo podem representar poupanças relevantes ao longo do tempo.
Uma conversa com o banco pode, por vezes, permitir renegociar condições. Mas existe também uma alternativa que muitas famílias ainda utilizam pouco: recorrer a um intermediário de crédito. Estes profissionais analisam a situação financeira do cliente e comparam propostas de diferentes instituições, ajudando a perceber se existem soluções mais vantajosas no mercado. Na maioria dos casos, essa avaliação inicial é gratuita para o consumidor.
Num contexto de taxas de juro incertas e de possível pressão inflacionista, rever periodicamente os créditos não é um sinal de dificuldade financeira. É simplesmente um exercício de gestão responsável.
A história mostra que choques energéticos tendem a ter efeitos temporários. Ainda assim, durante esses períodos, as famílias que conseguem adaptar os seus comportamentos são também as que melhor protegem o seu equilíbrio financeiro.
Quando o mundo se torna mais instável, a melhor resposta começa muitas vezes dentro de casa: consumir com mais critério, desperdiçar menos e preservar margem no orçamento.
Ter finanças com cabeça não significa controlar tudo o que acontece na economia global. Significa, acima de tudo, saber ajustar decisões quando o contexto muda.
Porque, em tempos incertos, a diferença entre pressão financeira e estabilidade está muitas vezes na forma como reagimos.
Fale connosco
Dúvidas, comentários ou sugestões de temas para a rubrica Finanças com cabeça podem ser enviados para nuno.godinho@rede.doutorfinancas.pt